Asesoramiento integral en estructuras holding
No hay dos grupos empresariales iguales. Antes de proponer ninguna estructura, analizo la situación patrimonial real del cliente, los riesgos del negocio operativo y el régimen fiscal que resulta aplicable. Lo que funciona para una empresa de construcción no tiene por qué funcionar para una clínica dental o un despacho profesional.
Constitución de la Sociedad Holding
Redacción de estatutos sociales a medida, elección de la forma jurídica óptima (S.L. o S.A.), tramitación notarial y registral. Capital social mínimo desde 1 euro.
Aportación de Participaciones
Operaciones de canje de valores con aplicación del régimen de neutralidad fiscal (art. 80 y ss. LIS). Planificación de la aportación para diferir la tributación.
Pactos de Socios
Redacción de acuerdos parasociales que regulan el gobierno corporativo, la transmisión de participaciones, los derechos de arrastre y acompañamiento.
Planificación Fiscal del Grupo
Diseño de la estructura para maximizar la exención del 95% sobre dividendos y plusvalías (art. 21 LIS) y la aplicación del régimen de consolidación fiscal.
Reestructuración Empresarial
Fusiones, escisiones y segregaciones con aplicación del régimen especial de neutralidad fiscal. Reorganización de grupos ya existentes.
Planificación Sucesoria
Estructuración del holding para facilitar la transmisión generacional con mínima carga fiscal. Coordinación con el Impuesto sobre Sucesiones y Donaciones.
Por qué una holding es la decisión fiscal más relevante que puede tomar su empresa
La holding no es un mecanismo de planificación agresiva ni está reservada a grandes grupos. Es una figura que el propio legislador regula en la Ley 27/2014 del Impuesto sobre Sociedades precisamente para que los grupos empresariales medianos y pequeños puedan competir en igualdad de condiciones. El problema es que la mayoría de los empresarios no la aplican porque nadie les ha explicado cómo funciona.
Los dividendos que la matriz percibe de las filiales en las que tiene al menos el 5 % durante un año están exentos en un 95 % en el Impuesto sobre Sociedades.
Art. 21 Ley 27/2014, del Impuesto sobre Sociedades
Analizar mi caso · 400 €El 95% de los dividendos recibidos de filiales participadas en más del 5% quedan exentos de tributación en el Impuesto sobre Sociedades (art. 21 LIS).
Los grupos de sociedades pueden tributar de forma consolidada, compensando las pérdidas de unas filiales con los beneficios de otras en la misma declaración.
La separación jurídica entre la sociedad matriz y las filiales operativas aisla los activos estratégicos (inmuebles, patentes, tesorería) del riesgo empresarial.
La transmisión de participaciones de la holding a los herederos puede acogerse a la reducción del 95% en el Impuesto sobre Sucesiones y Donaciones (art. 20.2.c LISD).
Las operaciones de reestructuración (fusiones, escisiones, canjes de valores) pueden realizarse en régimen de neutralidad fiscal, difiriendo la tributación.
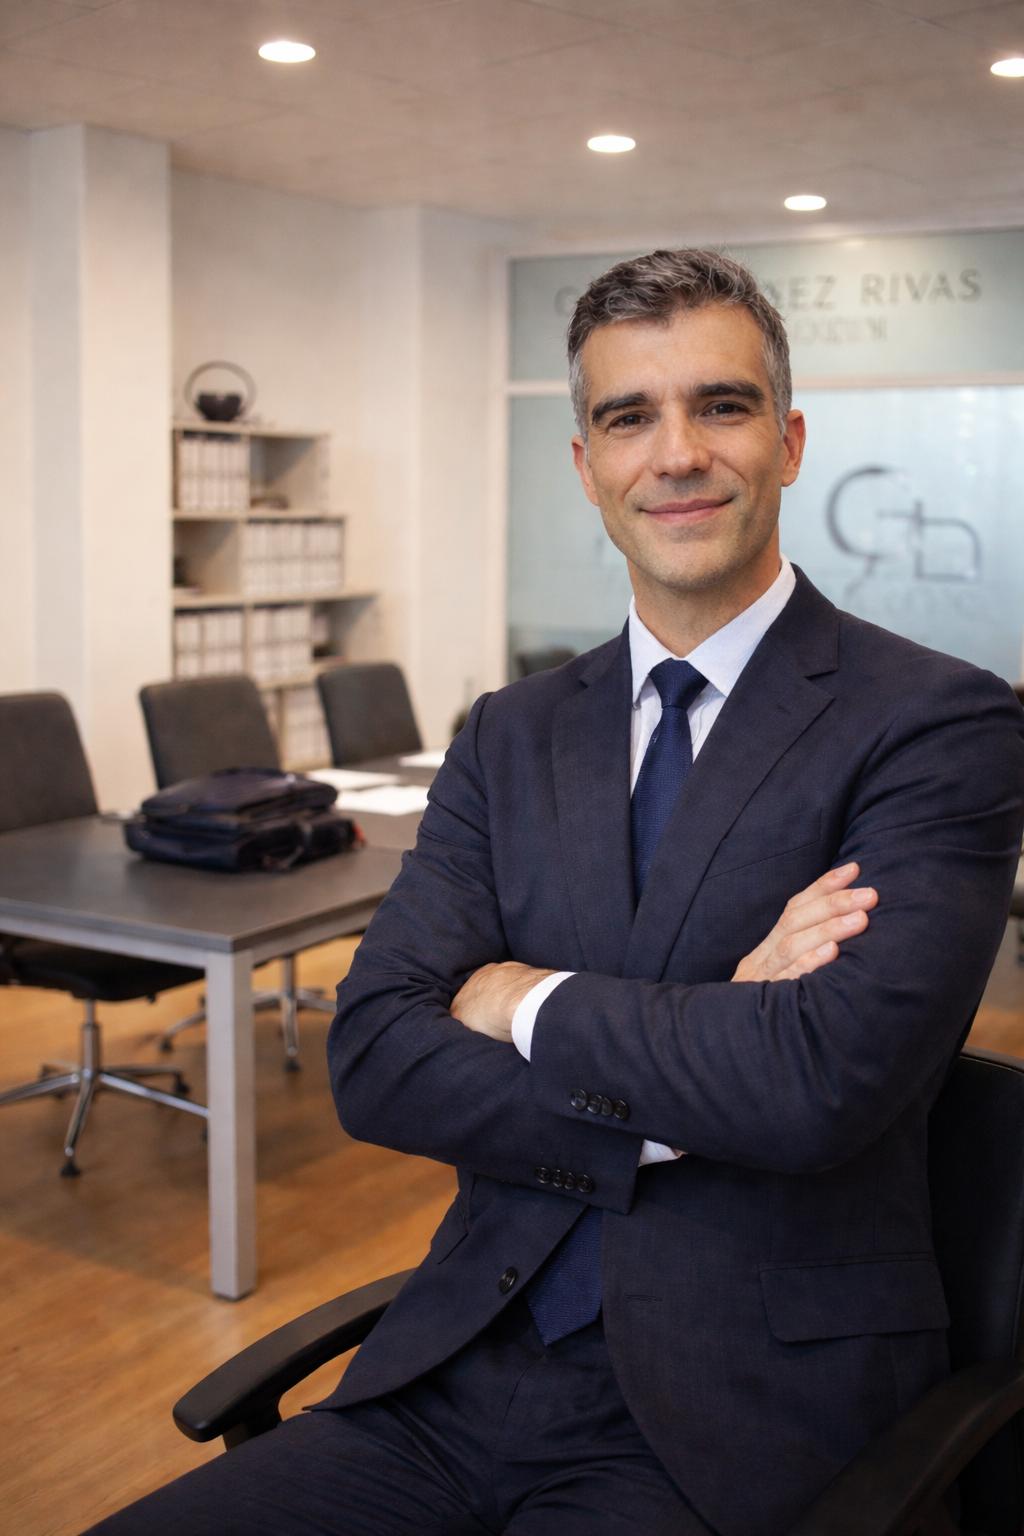
Juan Pablo González Rivas
Soy abogado colegiado en el ICAM con el número 138.970 y doctorando en Derecho en la Universidad San Pablo-CEU, con despacho propio en Aranjuez. Trabajo en derecho mercantil, fiscal, laboral y civil. La mayor parte de mi práctica actual se centra en la estructuración de grupos empresariales y la planificación fiscal de sociedades, que es lo que más me interesa y donde creo que puedo añadir más valor.
Estoy terminando el doctorado en Derecho y Economía en la Universidad San Pablo-CEU (CEINDO), con tesis sobre la fiscalidad de la Sociedad Limitada Profesional, bajo la dirección del Prof. Juan Ignacio Gorospe Oviedo. Eso me obliga a mantener un nivel de rigor en el análisis jurídico que no siempre se encuentra en el asesoramiento cotidiano.
También opero la plataforma ExtraLeX (tramitaextranjeria.com), que es mi apuesta por la tecnología aplicada al derecho. No creo que la digitalización sustituya al abogado, pero sí que obliga a ser más eficiente y transparente con el cliente.
Si tiene dos o más sociedades, hay una conversación que deberíamos tener.
En la consulta estratégica analizamos su situación concreta: si una holding tiene sentido para usted, cómo se estructuraría y qué coste fiscal tendría la operación. Sin rodeos, y por escrito.
Consulta estratégica: 400 € · 90 minutos · Diagnóstico y hoja de ruta por escrito
Consulta estratégica · 400 €
La consulta se reserva y se paga en rivasabogado.com, la web general del despacho. Tras el pago le confirmamos día y hora en el mismo día laborable. La reunión puede ser presencial en Aranjuez o por videoconferencia.
C. de las Infantas, 42 · Aranjuez, Madrid
Son dos pasos: reserva la consulta en rivasabogado.com, la web general del despacho, y a continuación fijamos con usted el día y la hora.
Consulta estratégica de 90 minutos. Incluye el diagnóstico, la hoja de ruta por escrito y la estimación del ahorro y de los costes.
Reservar consulta estratégica · 400 €Tras el pago le confirmamos día y hora en el mismo día laborable. Usted elige si la quiere presencial en Aranjuez o por videoconferencia.
La reserva y el pago se tramitan en rivasabogado.com, con sus propias condiciones y su política de privacidad. Este sitio web no cobra ni recoge datos de pago. Cuánto cuesta después el proyecto, con cifras reales, en cuánto cuesta crear un holding.